理财先盖哪一层?一张图看懂财富金字塔
要点
- 理财可以按四层由下往上安排:保障与应急、财富积累、财富增值、财富传承。
- 塔基可参考 MAS《基本理财规划指南》:应急金至少 3–6 个月支出,身故及完全永久残疾保额约为年收入 9 倍,重疾约 4 倍,保障类保费不超过收入的 15%。
- 积累层放目标明确、不能大起大落的钱;增值层按指南至少把收入(扣除 CPF 公积金后)的 10% 用于长期、分散的投资,高风险投资只用亏得起的钱。
- 传承不必等上面几层都完成:遗嘱、CPF 提名、持久授权书和保单受益人提名越早办理越好,并至少每年检视一次。
本文纯属个人观点,不构成任何投资、税务建议。
如果已经到了中年,你有没有问过自己这么一个问题:“如果明天突然生病、失业,你的钱撑得住几个月?”
理财和盖房子一样,有先后顺序。地基没打好就往上加楼层,楼越高,越危险。
今天想用一张图,聊聊我们常用的“财富金字塔”。
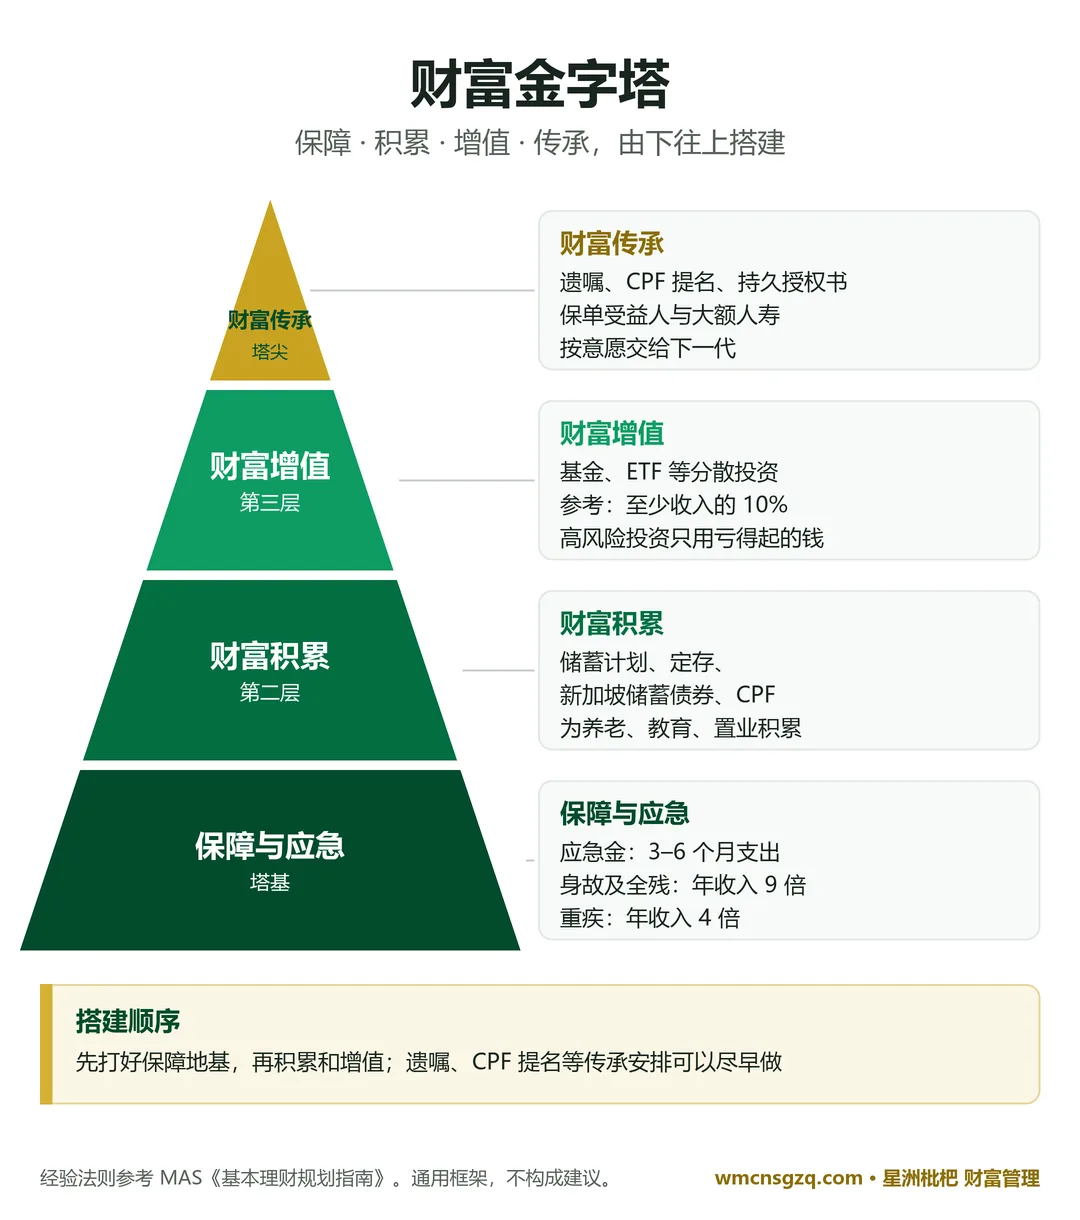
先看全貌:四层,由下往上
- 塔基:保障与应急 ——万一出事,计划不被打断
- 第二层:财富积累 ——为明确的目标,稳稳地存
- 第三层:财富增值 ——让一部分钱长期跑赢通胀
- 塔尖:财富传承 ——让财富按自己的意愿交下去
金字塔的分法并不只有一种。恒生银行的版本把风险投资放在塔尖;Asset-Map、Hoxton Wealth 等理财规划机构的版本,则把遗产规划、财富传承放在顶端。 我更认同后者:下面三层,管的是自己和家人这一辈子的财务安全;塔尖管的是,这些财富最后去向哪里。
塔基:保障与应急
这是最重要的一层。 新加坡金融管理局(MAS)2023 年和银行公会、财务顾问公会、人寿保险协会一起推出了《基本理财规划指南》,里面有几条很实用的经验法则:
- 应急金 :至少 3–6 个月的支出。收入不稳定(比如自雇)的,可以备 12 个月左右。
- 身故及完全永久残疾保障 :约为年收入的 9 倍。
- 重大疾病保障 :约为年收入的 4 倍。
- 保障类保费 :不超过收入的 15%。
为什么要先做这一层? 因为对于大多数家庭而言,一场大病、一次失业,如果没有应急金和保障,哪怕已有相当客观地投资,很多人都只能在市场低点卖掉投资——几年的积累,可能就此中断。
第二层:财富积累
这一层放的是目标明确、时间较长、不能大起大落的钱:养老金、孩子的教育金、买房首付。 储蓄计划、定期存款、新加坡储蓄债券,都是这一层常见的工具。 在新加坡,CPF 本身就是一笔强制储蓄。符合条件的会员从 65 岁起可以开始领取 CPF LIFE,每月发放、终身领取——这是很多家庭退休现金流的底子。 这一层比是谁能坚持。星展银行的理财入门文章也是这个思路:先养成固定储蓄的习惯,再谈投资。
第三层:财富增值
只存不投,钱看起来很安全,但时间一长,可能跑不赢通胀。 MAS 的指南建议,至少把收入(扣除 CPF公积金 后)的 10% 用于投资,为退休和其他长期目标做准备。 财富增值这一层,需要强调三个词:
- 分散 :美国证券交易委员会(SEC)的投资者教育资料讲得很清楚——把钱分散在股票、债券、现金等不同类别,涨跌节奏不同,整体波动就会小一些。
- 长期 :短期要用的钱,别放在这一层。
- 检视 :时间久了,组合比例会走样,定期调回来。
那个股、杠杆、衍生工具这些风险较高的投资呢?可以有,但要守住一条线:只用亏得起的钱,比例要小,绝不动用下面两层的钱。
塔尖:财富传承
传承并不是有钱人才需要考虑的事。 新加坡的 MoneySense 专门提醒:传承规划不只是有钱人的事。 在新加坡很常见、也不贵的安排:
- 遗嘱 :没有遗嘱,遗产不一定按你的意愿分配,需要由法庭委任人员处理。
- CPF 提名 :很多人不知道,CPF 存款不按遗嘱分配。没有提名的话,会转交公共信托局,按《无遗嘱继承法》分给家人。提名可以在 My Legacy 网站或 CPF 免费办理。
- 持久授权书(LPA) :万一失去心智能力,由你事先指定、信任的人代为处理事务。
- 保单受益人提名 :寿险可以作可撤销提名或信托提名,信托提名只能提名配偶和子女。
- 大额人寿 :身故时给家人留下一笔确定的资金,照顾生活、偿还债务,也让分配更清楚。
传承虽然在塔尖,但不用等到上面几层都完成才开始。遗嘱、CPF 提名、LPA,越早做越安心。MoneySense 也建议至少每年检视一次,结婚、生子、资产变化时及时更新。
顺便聊聊“财务自由”
关于几年来流行的终极状态:财务独立、提早退休、财富自由,常见的说法是:存够年支出的 25 倍,每年提取 4% 来生活。 25 倍和 4%,实际上是一回事(1 ÷ 4% = 25)。这条规则来自美国市场的历史数据,假设退休期大约 30 年;斯坦福大学的学者也讨论过它的局限。提前退休意味着退休期更长,另外还要考虑通胀、汇率和医疗开支。 回到财富金字塔里:财务自由是“积累”和“增值”两层的阶段性目标;塔基让你走得稳,塔尖决定财富最终去向哪里。
三个常见的坑
- 倒金字塔 :保障和应急金没准备好,大部分钱已经在高风险投资里。市场一跌、家里万一出现需要急用的情况,只能低价卖。
- 只存不投 :看起来稳当,但长期可能被通胀慢慢吃掉。
- 传承一拖再拖 :总觉得还早、还没那么多钱。结果没有遗嘱、没有 CPF 提名,家人要多走很多程序。
最后,给您一张自查清单
☐ 应急金够 3–6 个月支出了吗? ☐ 身故/全残保额接近年收入 9 倍、重疾接近 4 倍了吗? ☐ 保障类保费在收入 15% 以内吗? ☐ 每月有没有至少 10% 的收入在做长期投资? ☐ 遗嘱、CPF 提名、LPA 做了吗? 如果有几项还空着,不用焦虑——金字塔本来就是一层一层盖的。大华银行的建议也是“每年检视一次就好”。 想算算自己家的情况,可以用我网站上的免费规划测算(wmcnsgzq.com/planner),它会按 MAS 指南的经验法则,列出保额和应急金的参考数字。也欢迎留言或私信,一起聊聊。
参考资料与来源
- MoneySense:基本理财规划指南(Basic Financial Planning Guide):https://www.moneysense.gov.sg/planning-your-finances-well/
- MAS:MAS 与业界推出《基本理财规划指南》(2023 年 10 月 7 日):https://www.mas.gov.sg/news/media-releases/2023/mas-and-financial-industry-launch-basic-financial-planning-guide
- MoneySense:Understanding estate planning:https://www.moneysense.gov.sg/understanding-estate-planning/
- My Legacy@LifeSG:Make a CPF nomination:https://mylegacy.life.gov.sg/end-of-life-planning/make-a-cpf-nomination/
- MoneySense:Lasting Power of Attorney:https://www.moneysense.gov.sg/legacy-planning/lpa/
- CPF Board:CPF LIFE:https://www.cpf.gov.sg/member/retirement-income/monthly-payouts/cpf-life
- 星展银行 DBS:How to get started on financial planning:https://www.dbs.com.sg/personal/articles/nav/financial-planning/grow-your-money-make-it-work
- 大华银行 UOB:How to build your own comprehensive financial plan:https://www.uob.com.sg/personal/finlit/articles/build-a-comprehensive-financial-plan.page
- 美国证券交易委员会 Investor.gov:Beginners’ Guide to Asset Allocation:https://www.investor.gov/additional-resources/general-resources/publications-research/info-sheets/beginners-guide-asset
- 恒生银行:善用理财金字塔提早退休:https://www.hangseng.com/zh-hk/moments/building-wealth/financial-independence-retire-early/
- Asset-Map:A Guide to the Financial Planning Pyramid:https://www.asset-map.com/blog/financial-planning-pyramid
- Hoxton Wealth:The Financial Planning Pyramid:https://hoxtonwealth.com/blog/the-financial-planning-pyramid-a-clear-framework-for-building-and-managing-wealth
文中经验法则来自 MAS《基本理财规划指南》,数据与政策以官方最新公布为准。本文纯属个人观点,不构成任何投资、税务建议。 网站:wmcnsgzq.com
参考资料与来源
文中数据可在以下官方来源查阅核对,以官方最新发布为准。
- MoneySense:基本理财规划指南(Basic Financial Planning Guide):https://www.moneysense.gov.sg/planning-your-finances-well/
- MAS:MAS 与业界推出《基本理财规划指南》(2023 年 10 月 7 日):https://www.mas.gov.sg/news/media-releases/2023/mas-and-financial-industry-launch-basic-financial-planning-guide
- MoneySense:Understanding estate planning:https://www.moneysense.gov.sg/understanding-estate-planning/
- My Legacy@LifeSG:Make a CPF nomination:https://mylegacy.life.gov.sg/end-of-life-planning/make-a-cpf-nomination/
- MoneySense:Lasting Power of Attorney:https://www.moneysense.gov.sg/legacy-planning/lpa/
- CPF Board:CPF LIFE:https://www.cpf.gov.sg/member/retirement-income/monthly-payouts/cpf-life
- 星展银行 DBS:How to get started on financial planning(2023 年 6 月):https://www.dbs.com.sg/personal/articles/nav/financial-planning/grow-your-money-make-it-work
- 大华银行 UOB:How to build your own comprehensive financial plan(2025 年 3 月):https://www.uob.com.sg/personal/finlit/articles/build-a-comprehensive-financial-plan.page
- 美国证券交易委员会 Investor.gov:Beginners’ Guide to Asset Allocation, Diversification, and Rebalancing:https://www.investor.gov/additional-resources/general-resources/publications-research/info-sheets/beginners-guide-asset
- 恒生银行:想实现 FIRE 财务自由?善用理财金字塔提早退休:https://www.hangseng.com/zh-hk/moments/building-wealth/financial-independence-retire-early/
- Asset-Map:Building Strong Financial Foundations: A Guide to the Financial Planning Pyramid:https://www.asset-map.com/blog/financial-planning-pyramid
- Hoxton Wealth:The Financial Planning Pyramid(2026 年 2 月):https://hoxtonwealth.com/blog/the-financial-planning-pyramid-a-clear-framework-for-building-and-managing-wealth
- 斯坦福大学 William F. Sharpe 等:The 4% Rule—At What Price?:https://web.stanford.edu/~wfsharpe/retecon/4percent.pdf
本文纯属个人观点,不构成任何投资、税务建议。作者:星洲枇杷