VUL 是什么? 为什么新加坡的VUL是为高净值家庭设计高端产品?
本文纯属个人观点,不构成任何投资、税务建议。
 1. 先说明 VUL 是什么
VUL 的全称是 Variable Universal Life,中文称为可变万能寿险,是一种把终身身故保障和投资账户结合在同一张保单里的人寿保险。本文讨论的是新加坡某头部险司的VUL产品。
它的基本运作方式是:投保人一次性缴入符合要求的资产(最多95%)及现金(最少5%),资产在保单架构内继续按约定的投资授权管理(此处为新加坡某一线私行);保单同时提供身故及绝症保障。
它与普通寿险或定期寿险的区别在于,保费进入保单后并非全部用于保障成本,扣除初始费用后形成账户价值,按客户指定的投资安排继续持有现金、股票、债券、基金等资产。它与一般基金投资的区别在于,账户外面套着一层终身寿险结构,带有基本保额、身故利益、受益人提名和保险费用扣除机制。
2. 适用范围
本文用于学习分享和讨论,对象为已具备寿险、投资联结保单和高净值客户服务基础的读者。内容不构成任何产品推荐或投资建议。
 3. 为什么它被定位为高端产品
在介绍具体条款前,先说明它在产品线中的定位。VUL 并非面向一般储蓄或保障需求的产品,其高端属性主要体现在以下几方面:
1. 保费门槛高。美元版本通常从 100 万美元起,70 岁及以上门槛更高。
2. 客群需求复杂。讨论通常涉及企业股权、遗产分配、跨代持有、信托、家族决策和非流动资产,不只是单笔保险配置。
3. 资产安排复杂。需要审查资产类别、司法管辖区、托管安排、流动性、集中度、关联证券和交易合规。
4. 参与方多。客户、投保人、受保人、受益人、资产管理人、托管人、信托公司、税务和法律顾问都可能参与。
5. 服务周期长。保单成立后仍有资产审核、交易审批、账户监控、费用扣除、提取、追加资金、更换投保人和资产管理人等持续服务。
6. 合规要求高。销售资格、产品说明、资产尽调、交易前审批、内幕交易要求和适当性评估均不可省略。
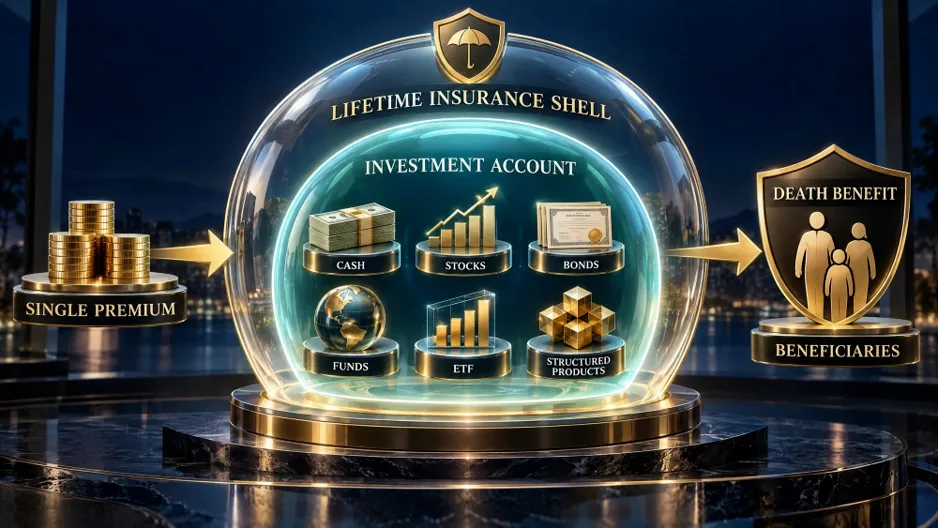 理解这一定位后,再看产品要素,会更清楚各项规则为什么这样设置。
4. 产品基本要素
· 保单货币:美元或新加坡元。
· 缴费方式:仅限单期保费,不支持定期缴费。
· 最低初始保费: - 受保人上一个生日年龄低于 70 岁:美元 100 万或新元 150 万。 - 受保人上一个生日年龄满 70 岁或以上:美元 500 万或新元 750 万。
· 保单期限:终身。
· 投保人:每张保单最多 3 位。
· 受保人:每张保单最多 3 位,可申请更换、增加或移除,须经公司批准并重新核保相关风险。
· 核保方式:完整医疗核保可申请较高固定保额;资料中另提及保证承保选项,具体可用规则以正式产品文件和系统为准。
· 投资管理:由投保人指定资产管理人,或在符合条件时自我管理。所有投资须符合公司资产参数、流动性要求和交易前审批要求。
5. 保障和账户结构
以完整医疗核保版本为例,受保人在 121 岁生日后的保单周年日之前身故,身故利益为以下两项中的较高者,扣除未偿债务、费用和收费:
1. 基本保额;
2. 账户价值。
在该周年日当日或之后身故,给付扣除欠款、费用和收费后的账户价值。
保单另设绝症利益。绝症指经合理治疗后,受保人预期寿命不超过 12 个月。给付金额和限额以保单合约为准。培训资料提及同一受保人同类保单的绝症利益总限额及高净值核保子限额,客户方案中须逐项核对。
举例:41 岁男性、标准核保等级、美元趸缴 100 万,对应保额约 1,698 万。该数字只说明该报价在 8% 假设投资回报率、100 岁账户价值等于保额的设计方法,不能直接套用于其他年龄、性别、核保等级或资产安排。
6. 底层资产和管理安排
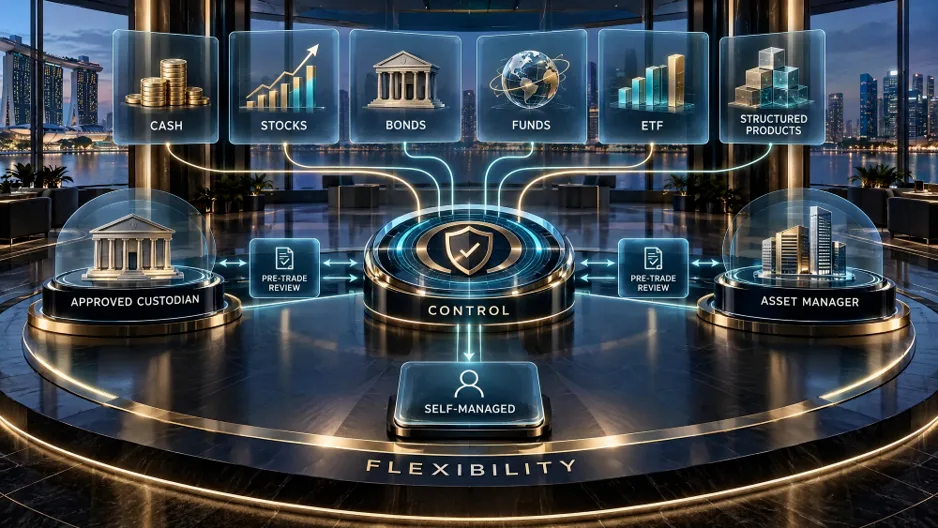 可接受资产以险司批准为准,许可转入的基本六类为:
· 现金存款;
· 上市股票;
· 债券;
· 共同基金;
· 交易所交易基金(ETF);
· 结构性产品。
资产须具备足够流动性,可在正常市场条件下估值和交易,并能由认可托管人持有。当前认可资产司法管辖区为新加坡、中国香港、泰国、印度尼西亚和美国。该名单可能调整,须以险司最新资产参数为准。
保单架构中有三类主要角色:
1. 险司 (例如大东方):签发和管理保单,审核交易并向托管人发出指令。
2. 托管人:持有保单资产和现金,执行经授权的交易,提供资产记录和估值。
3. 资产管理人:按投资授权提出投资建议并管理组合。投保人本人或相关实体可在获批后自我管理,但不得收取资产管理费;外部独立资产管理人须符合资格和司法管辖区要求。
自我管理保单的交易指令,按流程通过指定团队转交;外部资产管理人则按公司要求直接提交投资建议或交易文件。所有交易均须经过交易前合规审核。
7. 主要费用
以样本保单的费用摘要为参照,主要项目包括:
· 初始保费费用:样本为初始保费的 5%;产品规则允许在一定区间内约定。
· 保单费:样本为初始保费的每年 1%,首 8 个保单年度收取;产品规则设有上下限。
· 持续行政管理费:样本为账户价值的每年 0.20%。
· 保险费用:按净保额、年龄、性别、吸烟状况、居住地区、核保等级等因素确定,按季度预先扣除,费率不保证。
· 退保费用:首 8 个保单年度按初始单期保费的一定比例收取。样本为第 1 年 11%,逐年下降,第 8 年 1%。
· 部分提取费用:每个日历年首次提取在免费限额内可免手续费;超过免费限额或同一年再次提取,每次收取保单货币 500 元。
· 托管费和资产管理费:由对应第三方收取,通常反映在账户价值中。
上述费用和保险收费均不保证,险司可按保单条款调整,并提前通知。
8. 流动性、提取和失效规则
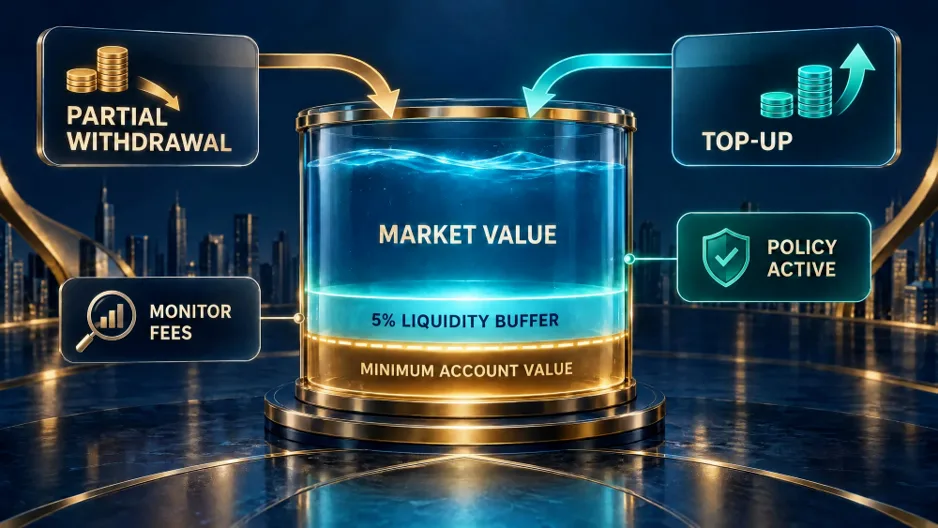 保单资产在任何时候均须维持最低流动性要求。5% 的底层资产须为现金、现金等价物或可在下一个营业日变现的投资。
产品简介列明,最低账户价值为以下两项中的较高者:
1. 保单货币 25 万;
2. 初始单期保费的 15%。
账户价值低于最低账户价值,或可能不足以支付相关费用时,客户会被要求补足资金。逾期未补足,险司可终止保单。在资产表现不佳导致即将突破最低账户价值时,有 2 个月补救宽限期;该操作口径仍应以正式保单合约和险司通知为准。
部分提取后仍须满足最低账户价值和流动性要求。提取会减少账户价值;部分情况下保额也会相应调整,并可能提高净保额及后续保险费用。
9. VUL 的主要作用
 9.1 把继续投资和身故保障放在同一架构内
客户无须为购买保单完全卖出原有组合。符合要求的现金或证券可转入保单架构,之后继续由指定资产管理人管理。对重视资产控制权、已有私人银行或外部资产管理安排的客户,这一点通常比单纯比较收益率更重要。
9.2 为遗产分配提供独立、流动性较高的一笔资金
高净值家庭常见情况是房产、企业股权、非上市资产或集中持仓占比较高。身故事件发生后,家属可能需要现金支付债务、税费、生活开支或完成继承人之间的补偿。VUL 的身故利益可直接留给指定受益人,减少被迫在不利市场价格下变卖核心资产的压力。
9.3 支持跨代持有和管理延续
保单最多可设置 3 位投保人,并可按条款更换。首位投保人身故后,保单可由其他在世投保人接续持有,不因该事件自然结束。结合子女、信托或家族办公室安排,保单可成为家族长期资产架构的一部分。是否适合信托持有、如何设置投保人和受益人,需要与法律顾问及税务专业人士共同设计。
9.4 在市场下跌时保留固定保额的保障作用
完整医疗核保版本的身故利益取保额和账户价值的较高者。底层资产下跌时,账户价值可能减少,但只要保单仍然有效,固定保额仍提供一层保障。该作用的前提是保费、保险费用、行政管理费、账户价值和后续投资回报能够长期支持保单,不存在永久维持的保证。
10. 不适合的人群
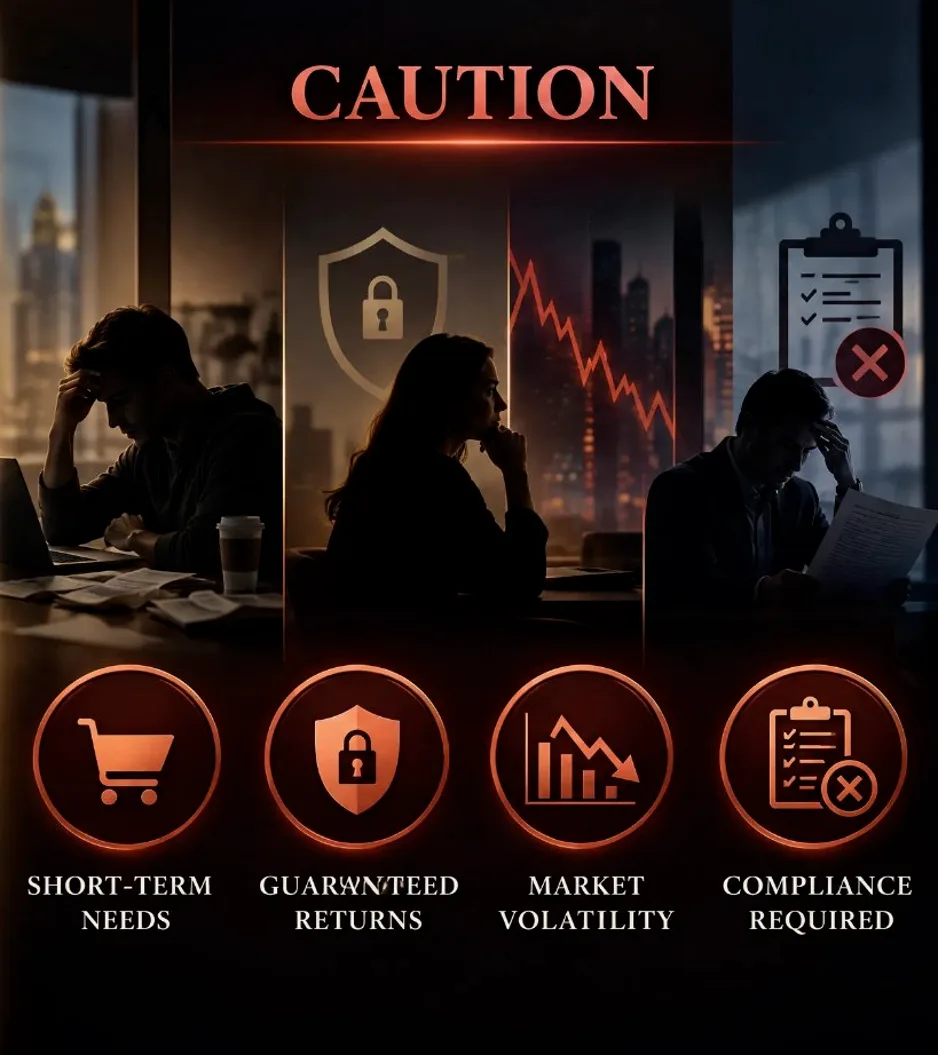 以下情形通常不适合考虑VUL:
· 短期内需要动用这笔资金;
· 不能接受账户价值随市场波动;
· 期待确定回报或把保单当作银行存款;
· 没有明确的身故保障或传承对象;
· 资产不符合可转入要求,且没有足够现金;
· 不愿完成核保、资产审查、托管和合规流程;
· 只希望用保单进行短线投资或频繁交易;
· 家庭内部投保人、受益人和控制权安排尚未达成一致。
涉及美国资产、美国税务身份、多个司法管辖区居民身份或受益人税务身份时,应先收集事实,再交由税务顾问或公司认可的合作专家评估。
11. 其他要点
· VUL 的核心切入点应是传承目的、控制权、流动性和遗产分配,不宜先从预期回报率切入。
· 对已有成熟投资组合的客户,应先讨论哪些资产继续用于本人投资目标,哪些资产可单独划出作为家族保障和传承资金。
· 对企业主,应重点讨论企业不被分割的前提下,如何为不继承企业的子女提供等值补偿。
· 对多代家族或信托客户,应先理清投保人、受托人、受益人、资产管理人和税务居民身份。
· 报价、资产清单和资产管理人资料应同步准备,先做初步可行性评估,再进入正式申请。
如要咨询或者了解您是否适合VUL,可以咨询您身边的理财顾问。
如果已在新加坡或者有意到新加坡发展,可以在星洲枇杷网站留下联系方式,进行定制化测算:https://wmcnsgzq.com/planner/
星洲枇杷,您身边的华人理财顾问。
本文纯属个人观点,不构成任何投资、税务建议。作者:Zhong Qi(星洲枇杷)