新加坡打工人的省税神器 - SRS账户
本文纯属个人观点,不构成任何投资、税务建议。
老枇杷初到新加坡时,并不知道SRS是何物,更别说主动去研究了。跟很多坡漂一样,刚拿到PR时,最先接触的是CPF。OA能不能买房 ?MA到底怎么报销医疗?人年轻,总觉得日子还长,退休像是很遥远的词。二三十岁的人,很少会认真去想六十岁以后怎么活。所以,SRS这个东西,往往不会在一个人刚到新加坡的时候出现。
那些真正开始理解SRS的人,大多已经走进了人生另一段路。有些人是收入慢慢高了,第一次认真报税时,忽然发现税单上的数字已经有了重量;有些人是到了三十多岁、四十岁,某天深夜下班回家,在电梯里忽然冒出一个念头:“如果有一天自己赚不动了,怎么办?”还有些人,是看着这几年全球市场上上下下,看着AI、科技股、房地产、利率、战争、裁员一轮又一轮,心里忽然生出一种说不出的疲惫。
很多人到了这个阶段,才第一次真正开始深入思考退休规划。年轻时,总觉得“退休”这两个字离自己很远;可等父母慢慢变老,孩子慢慢长大,房贷开始一月一月压在身上,忽然就会发现,时间原来走得这样快。昨天还觉得自己刚毕业,一转眼,已经开始担心未来三十年的现金流了。
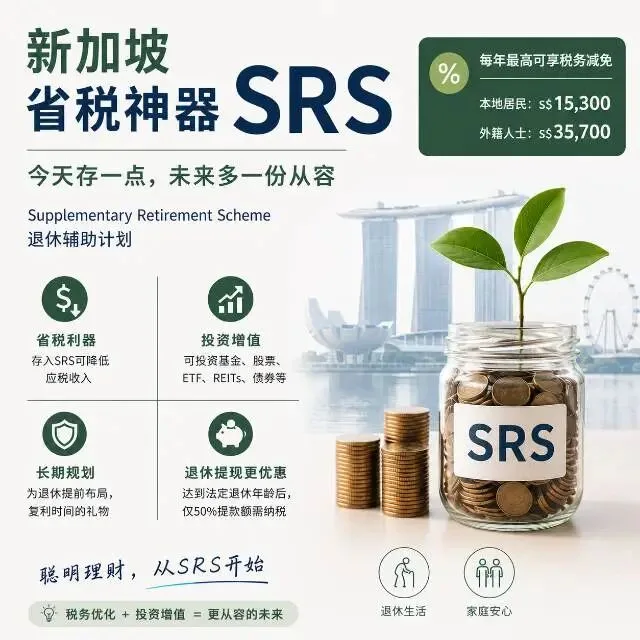
多年前某一天刷手机,SRS突然走进视线里。SRS,全名叫Supplementary Retirement Scheme,中文翻译成“退休辅助计划”。这个名字听起来很规矩,它其实是整个新加坡财富结构里,很有意味的一环。
如果拿国内的概念来类比,它有点像“税延养老账户”和“投资账户”揉在一起的样子。一个人把钱放进去,当年的应税收入会减少一些;而账户里的资金,又可以继续拿去投资ETF、股票、REITs、基金、债券,甚至一些长期储蓄险。等到未来退休,再慢慢把钱取出来。
这个逻辑确实会让人眼前一亮。因为人一旦收入高了,对“税”这件事的感受会突然变得真实。年轻时工资不高,税务像空气一样,平常根本不会多想。可收入慢慢往上走以后,难免就会琢磨着:“有没有更聪明一点的安排方式?”
新加坡很有意思。它不会把“财富管理”说得太浮夸。很多制度设计,都带着一种很朴素的意味。CPF如此,SRS也是如此,它们很安静,很长久,像院子里慢慢长大的树。
CPF解决的是一个人的底层安全感。住房、医疗、养老,这些最基本的人生问题,CPF会先替你铺一层底。很多人哪怕没有理财意识,CPF也会逼着他一点一点存下未来的钱。 可SRS不同,SRS是自愿的。政府不会追着你开户,也不会催着你往里存款。很多新加坡本地人,一辈子也未必认真研究过SRS。这种思维很微妙。
人年轻时通常更在意“赚快钱”,看哪只股票涨得猛,看哪个板块最热,看哪个AI概念又翻倍。可到了某个年龄以后,关注点也随之变化。中年人在意的是“未来如果不工作了,生活还能不能稳稳走下去”。
于是,SRS开始有了意义。新加坡允许本地居民每年投入15,300新币,外国人则可以投入35,700新币。投入的钱能够获得税务减免,所以很多收入不错的中青年,会固定把一部分收入放进SRS,再慢慢拿去做长期投资。有人买全球ETF,有人配置REITs,有人买债券基金,也有人会用SRS资金配置偏退休现金流规划的长期储蓄型保险。
在新加坡,成熟的家庭财富规划一般慢慢形成一种“分层”的结构。 CPF放在底层,负责安全感。 SRS负责长期增长。 现金负责流动性。 保险负责风险缓冲。 海外资产负责分散区域风险。
有些事情,当下看微不足道;可时间一长,差距就会慢慢显出来。年轻时开一个SRS账户,也许只花几分钟;每年固定存一点钱进去,看起来也平平无奇。可复利最厉害的地方,就在于时间,时间越漫长,收益越稳健。它像春夜里的雨,落下的时候很轻,很安静,人甚至未必察觉;可多年以后回头再看,湿润的土地早已经悄悄变了颜色,当初播下的种子,已发芽生枝。SRS也是这样。它不会让人一夜暴富,它甚至有点慢,有点闷。可很多真正长期有效的东西,本来就带着这种气质。退休储备是这样,一个家庭慢慢建立起来的安全感也是这样。
人年轻的时候,总觉得未来很远。可时间这东西,从来不声不响。等某一天忽然问自己:“如果今天不工作了,退休了,还能不能安心生活?”那一刻,大概才会真正明白,提前为未来留一条路,其实是一件很温柔的事。
声明: 本文信息来自互联网官方网站及本人的信息分享,不构成直接投资建议。
本文纯属个人观点,不构成任何投资、税务建议。作者:星洲枇杷